Domain gefäßchirurgie.de kaufen?
Wir ziehen mit dem Projekt
gefäßchirurgie.de um.
Sind Sie am Kauf der Domain
gefäßchirurgie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gefäßchirurgie.de kaufen?
Katheter oder Stent?
Die Entscheidung zwischen einem Katheter und einem Stent hängt von der spezifischen medizinischen Situation ab. Ein Katheter wird verwendet, um Flüssigkeiten oder Medikamente in den Körper zu bringen oder um Proben zu entnehmen. Ein Stent hingegen wird verwendet, um verengte oder blockierte Blutgefäße zu öffnen und den Blutfluss wiederherzustellen. Die Wahl zwischen den beiden hängt also von der Art der Erkrankung und den individuellen Bedürfnissen des Patienten ab. **
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **


Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mendoza, Erika: Ratgeber Krampfadern, Beinschwellung und ThromboseRatgeber Krampfadern, Beinschwellung und Thrombose , Beinbeschwerden - was tun? In diesem Buch erfahren Betroffene alles Wissenswerte über Krampfadern, Beinschwellung und Beinvenenthrombose: Ursachen der Erkrankung, Krankheitserscheinungen, Unterschiede zu anderen Erkrankungen der Beine, Diagnose- und Therapiemöglichkeiten. Die Wahl des richtigen Arztes und die Vorbereitung auf das Gespräch mit dem Arzt werden detailliert beschrieben, ebenso die Untersuchungen, die der Arzt durchführt. Ausführlich und ausgewogen sind die zahlreichen Behandlungsmöglichkeiten dargestellt und wird erläutert, welche der Verfahren in welcher Situation hilfreich sind; Medikamente und Kompressionsbehandlung sind ebenso berücksichtigt wie Venenverödung, chirurgische Eingriffe und naturheilkundliche Verfahren. In einem eigenen Kapitel werden Tipps zum Leben mit Krampfadern und Empfehlungen zu Sport und Freizeitgestaltung gegeben. Aus dem Inhalt Beingefäße verstehen - Was sind Krampfadern? - Thrombose der tiefen und der oberflächlichen Beinvenen - Beinschwellungen - Erkrankungen an anderen Beinstrukturen - Das offene Bein - Beinsymptome und was sie erzählen: was kann ich sehen? was kann ich fühlen? was kann ich tasten? - Der Arztbesuch - Behandlungsmöglichkeiten bei Krampfadern und Ödem - Leben mit der Erkrankung Die Autorin Dr. med. Erika Mendoza, Fachärztin für Allgemeinmedizin, Venenpraxis Wunstorf. Generalsekretärin der Deutschen Gesellschaft für Phlebologie, Vorsitzende der Deutschen Gesellschaft für CHIVA , Handbremshebel > Lenker, Griffe & Steuerungen , Erscheinungsjahr: 20161005, Produktform: Kartoniert, Beilage: Book, Autoren: Mendoza, Erika, Seitenzahl/Blattzahl: 250, Abbildungen: 150 farbige Abbildungen, Bibliographie, Themenüberschrift: MEDICAL / General, Keyword: Beinschmerzen; Beinödem; Kompressionsbehandlung; Krampfaderoperation; Phlebologie; Varizen; Venenentzündung; Venenerkrankung; Lymphödem; Lipödem; offenes Bein; Ulcus cruris; Unterschenkelgeschwür, Fachschema: Allgemeinmedizin~Gefäß (anatomisch) - Angiologie~Chirurgie / Gefäßchirurgie~Gefäßchirurgie - Gefäßoperation~Gesundheitswesen~Herz / Kardiologie~Kardiologie~Medizin / Ratgeber (allgemein)~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Herz- und Gefäßmedizin~Gefäßchirurgie~Populärwissenschaftliche Werke~Medizin und Gesundheit: Ratgeber, Sachbuch~Enzyklopädien und Nachschlagewerke~Medizinische Grundversorgung, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Allgemeinmedizin, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VII, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 165, Breite: 236, Höhe: 16, Gewicht: 594, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Warum zahlt man Vorsteuer?
Man zahlt Vorsteuer, um die Mehrwertsteuer, die auf Einkäufe und Ausgaben gezahlt wird, von der Umsatzsteuer abziehen zu können. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Betriebsausgaben gezahlt hat. Durch den Abzug der Vorsteuer kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Dies dient dazu, die Unternehmen vor einer doppelten Besteuerung zu schützen und die Wettbewerbsfähigkeit zu erhalten. Insgesamt ermöglicht die Vorsteuerregelung eine gerechtere und transparentere Besteuerung von Unternehmen. **
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **

Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mendoza, Erika: Ratgeber Krampfadern, Beinschwellung und ThromboseRatgeber Krampfadern, Beinschwellung und Thrombose , Beinbeschwerden - was tun? In diesem Buch erfahren Betroffene alles Wissenswerte über Krampfadern, Beinschwellung und Beinvenenthrombose: Ursachen der Erkrankung, Krankheitserscheinungen, Unterschiede zu anderen Erkrankungen der Beine, Diagnose- und Therapiemöglichkeiten. Die Wahl des richtigen Arztes und die Vorbereitung auf das Gespräch mit dem Arzt werden detailliert beschrieben, ebenso die Untersuchungen, die der Arzt durchführt. Ausführlich und ausgewogen sind die zahlreichen Behandlungsmöglichkeiten dargestellt und wird erläutert, welche der Verfahren in welcher Situation hilfreich sind; Medikamente und Kompressionsbehandlung sind ebenso berücksichtigt wie Venenverödung, chirurgische Eingriffe und naturheilkundliche Verfahren. In einem eigenen Kapitel werden Tipps zum Leben mit Krampfadern und Empfehlungen zu Sport und Freizeitgestaltung gegeben. Aus dem Inhalt Beingefäße verstehen - Was sind Krampfadern? - Thrombose der tiefen und der oberflächlichen Beinvenen - Beinschwellungen - Erkrankungen an anderen Beinstrukturen - Das offene Bein - Beinsymptome und was sie erzählen: was kann ich sehen? was kann ich fühlen? was kann ich tasten? - Der Arztbesuch - Behandlungsmöglichkeiten bei Krampfadern und Ödem - Leben mit der Erkrankung Die Autorin Dr. med. Erika Mendoza, Fachärztin für Allgemeinmedizin, Venenpraxis Wunstorf. Generalsekretärin der Deutschen Gesellschaft für Phlebologie, Vorsitzende der Deutschen Gesellschaft für CHIVA , Handbremshebel > Lenker, Griffe & Steuerungen , Erscheinungsjahr: 20161005, Produktform: Kartoniert, Beilage: Book, Autoren: Mendoza, Erika, Seitenzahl/Blattzahl: 250, Abbildungen: 150 farbige Abbildungen, Bibliographie, Themenüberschrift: MEDICAL / General, Keyword: Beinschmerzen; Beinödem; Kompressionsbehandlung; Krampfaderoperation; Phlebologie; Varizen; Venenentzündung; Venenerkrankung; Lymphödem; Lipödem; offenes Bein; Ulcus cruris; Unterschenkelgeschwür, Fachschema: Allgemeinmedizin~Gefäß (anatomisch) - Angiologie~Chirurgie / Gefäßchirurgie~Gefäßchirurgie - Gefäßoperation~Gesundheitswesen~Herz / Kardiologie~Kardiologie~Medizin / Ratgeber (allgemein)~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Herz- und Gefäßmedizin~Gefäßchirurgie~Populärwissenschaftliche Werke~Medizin und Gesundheit: Ratgeber, Sachbuch~Enzyklopädien und Nachschlagewerke~Medizinische Grundversorgung, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Allgemeinmedizin, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VII, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 165, Breite: 236, Höhe: 16, Gewicht: 594, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Katheter oder Stent?
Die Entscheidung zwischen einem Katheter und einem Stent hängt von der spezifischen medizinischen Situation ab. Ein Katheter wird verwendet, um Flüssigkeiten oder Medikamente in den Körper zu bringen oder um Proben zu entnehmen. Ein Stent hingegen wird verwendet, um verengte oder blockierte Blutgefäße zu öffnen und den Blutfluss wiederherzustellen. Die Wahl zwischen den beiden hängt also von der Art der Erkrankung und den individuellen Bedürfnissen des Patienten ab. **
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Warum zahlt man Vorsteuer?
Man zahlt Vorsteuer, um die Mehrwertsteuer, die auf Einkäufe und Ausgaben gezahlt wird, von der Umsatzsteuer abziehen zu können. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Betriebsausgaben gezahlt hat. Durch den Abzug der Vorsteuer kann das Unternehmen die tatsächliche Umsatzsteuerlast reduzieren und somit seine Steuerbelastung verringern. Dies dient dazu, die Unternehmen vor einer doppelten Besteuerung zu schützen und die Wettbewerbsfähigkeit zu erhalten. Insgesamt ermöglicht die Vorsteuerregelung eine gerechtere und transparentere Besteuerung von Unternehmen. **
Ähnliche Suchbegriffe für Vorsteuer
-
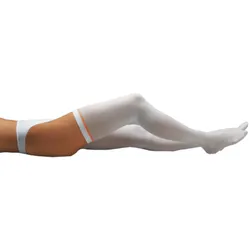
Thrombose-Prophylaxe-Strumpf Klein 2 STProdukteigenschaften: Medikur Thrombose-Prophylaxe-Strumpf Thrombose–Prophylaxe–Strumpf mit stufenlosem Kompressionsverlauf für liegende Patienten. Farbstreifen als Größenkennzeichnung. Oberschenkellang, weiß. Größen: klein, mittel und groß. Quelle: www.holthaus.eu Stand: 01/202133,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Vorsteuer ziehen?
Wer darf Vorsteuer ziehen? Die Vorsteuer kann grundsätzlich von Unternehmen gezogen werden, die steuerpflichtige Umsätze tätigen. Das bedeutet, dass Unternehmen, die steuerfreie Umsätze erzielen, in der Regel keine Vorsteuer ziehen können. Zudem müssen die Ausgaben, für die die Vorsteuer gezogen werden soll, auch tatsächlich für das Unternehmen getätigt worden sein. Es ist wichtig, dass die Vorsteuer korrekt und rechtzeitig in der Umsatzsteuervoranmeldung oder -erklärung angegeben wird, um steuerliche Vorteile zu nutzen. Unternehmen sollten sich daher mit den steuerlichen Regelungen zur Vorsteuer vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.